11月9日,商务部网站发布《商务部、海关总署公告2026年第58号》:经批准,自2026年11月11日起至2027年1月10日,商务部、海关总署公告2025年第55号、56号、57号、58号,及商务部公告2025年第61号、62号继续暂停实施。
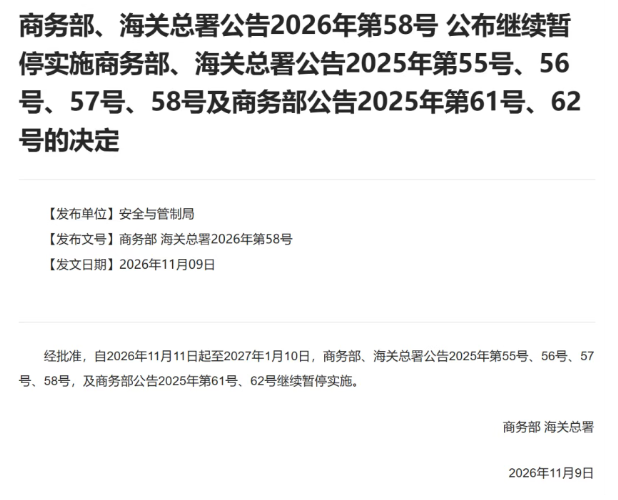
上述6项公告原定暂停实施期限(2025年11月7日至2026年11月10日)于昨日到期。如无本次公告,超硬材料等相关物项的出口将自今日起恢复许可管理。此次延期使政策过渡期延长60天,相关超硬材料企业的出口业务得以在现有规则下延续。
管制政策脉络:出台、暂停与再延期
2025年10月9日,商务部、海关总署发布2025年第55号公告,对超硬材料相关物项实施出口管制,原定自2025年11月8日起实施。纳入管制范围的核心物项包括:
2C902.b:平均粒径50—500微米的人造金刚石单晶(用于装饰、首饰的培育钻石除外);
2C902.c:线径≤45微米、金刚石平均粒径≤8微米、破断拉力≤16牛的人造金刚石线锯;
2C902.d:特定参数的人造金刚石砂轮;
2B005.b:直流电弧等离子体喷射化学气相沉积(DCPCVD)设备;
2E902:DCPCVD工艺技术。
从产业地位看,中国是全球最大的人造金刚石生产国,河南是全国超硬材料产业的核心集聚区,黄河旋风、中南钻石、四方达、力量钻石、惠丰钻石等重点企业均布局于此。金刚石微粉、线锯是光伏硅片切割与精密加工领域的关键耗材,DCPCVD设备及工艺技术则涉及功能性金刚石在半导体散热、光学窗口等前沿领域的应用。
此次管制出台具有相应的国际经贸背景。2025年10月,美国宣布实施出口管制"50%穿透性规则",大量中国企业面临受限风险。2025年10月底,中美经贸团队通过吉隆坡磋商达成成果共识:美方暂停实施50%穿透性规则一年,中方暂停实施10月9日公布的相关出口管制措施一年。
据此,2025年11月7日,商务部、海关总署发布2025年第70号公告,明确上述6项公告自即日起至2026年11月10日暂停实施。
需要明确的是,暂停实施不等于撤销。《两用物项出口管制清单》中2C902、2B005、2E902等相关编码仍在册,本次延期到期后,相关物项是否恢复许可管理,仍取决于后续政策安排。
政策预期波动带动出口节奏变化
管制政策预期的变化,在过去一年的出口数据中体现得较为明显。
中国超硬材料网统计数据显示,2026年一季度,我国人造金刚石(单晶及微粉)出口8.25亿克拉,较2025年同期的10.89亿克拉有所回落。主要原因在于:2025年10月管制公告发布后,海外客户曾集中备货;政策暂停实施后,采购节奏随之放缓,前期库存进入消化阶段。
进入2026年下半年,随着11月10日暂停到期日临近,海外市场对管制如期重启的预期升温,再度出现集中锁单。2026年第三季度出口数据显示:
出口量18.10亿克拉,同比增长80.54%;
出口金额4.92亿元,同比增长81.34%;
9月单月出口量同比增速超过129%。
从出口目的地看,印度占30.42%,爱尔兰占14.73%,美国占11.07%,前七大市场合计占总出口量的84.4%。从出口省份看,河南以57.48%的份额居全国首位,江苏(18.03%)、湖南(4.84%)分列第二、第三位。
中国超硬材料网分析认为,本次暂停期延长后,海外客户集中备货的动因有所减弱,"抢出口"效应预计逐步消退,出口节奏有望回归常态。
60天窗口期内,企业需注意什么?
对照2025年11月"暂停一年"的安排,本次仅延长两个月,间隔明显更短。结合吉隆坡共识的期限安排(美方暂停50%穿透性规则至2026年11月10日),本轮60天窗口期更接近为后续中美磋商预留的过渡安排。政策到期后走向,仍需以官方公告为准。
针对窗口期内的经营安排,业内合规人士提出三点提示:
一是合规台账不能停。 暂停实施期间正常出运的业务,仍应完整留存物项判定依据、客户背景及最终用途核查记录。一旦政策恢复实施,上述记录是企业证明合规经营的重要依据。
二是其他管制义务照常执行。 本次暂停的仅为6项公告所涉措施,两用物项出口管制清单及《出口管制法》《两用物项出口管制条例》项下的基本义务并未减免,涉军、涉核及最终用户和最终用途管理照常执行。
三是提前规划2027年1月10日节点。 到期前如无新的延续公告,相关物项将恢复许可管理。建议企业提前梳理在手订单与出运计划,合理安排报关时点,避免货物滞留至政策切换期。
从2025年10月出台、同年11月暂停,到2026年11月再延两个月,超硬材料出口管制政策的演进,既反映了中美经贸关系的动态调整,也体现了中国出口管制体系的制度化建设。下一阶段政策走向,还需关注中美磋商进展及商务部的后续公告。
来源:商务部网站、海关总署、中国超硬材料网、证券时报、央广网等公开信息